
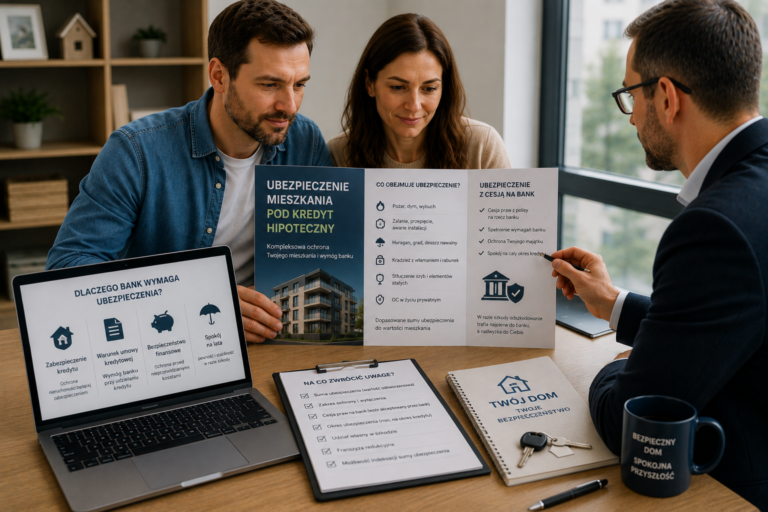
Zakup mieszkania lub domu na kredyt hipoteczny oznacza zobowiązanie finansowe na wiele lat. Nieruchomość jest jednocześnie majątkiem właściciela i jednym z podstawowych zabezpieczeń banku. Z tego powodu przy finansowaniu hipotecznym bardzo często pojawia się wymóg odpowiedniego ubezpieczenia nieruchomości oraz ustanowienia cesji praw z polisy na rzecz banku.
Nie oznacza to jednak, że kredytobiorca powinien ograniczyć się do najprostszego wariantu chroniącego wyłącznie mury. Taka polisa może spełnić wymagania instytucji finansującej, ale jednocześnie pozostawiać właściciela bez odpowiedniej ochrony wyposażenia, elementów stałych, odpowiedzialności cywilnej czy ryzyka kradzieży.
Wybierając polisę, trzeba więc pogodzić dwa cele. Pierwszym jest spełnienie wymagań banku. Drugim jest zabezpieczenie własnego majątku i domowego budżetu. W sprawdzeniu dostępnych możliwości pomocna może być Porównywarka ubezpieczeń Poliseo, dzięki której można zestawić ubezpieczenia nieruchomości i dobrać zakres odpowiadający rzeczywistej wartości domu lub mieszkania.
Czy przy kredycie hipotecznym trzeba ubezpieczyć mieszkanie
Samo ubezpieczenie nieruchomości nie jest powszechnym obowiązkiem każdego właściciela mieszkania. Sytuacja zmienia się jednak przy kredycie hipotecznym.
Bank może wymagać ubezpieczenia nieruchomości stanowiącej zabezpieczenie finansowania. Wynika to z potrzeby ochrony wartości majątku, na którym ustanowiona jest hipoteka.
Jeżeli budynek zostanie poważnie uszkodzony przez pożar, wybuch lub inne zdarzenie, jego wartość może gwałtownie spaść. Z punktu widzenia banku oznacza to pogorszenie jakości zabezpieczenia kredytu.
Dlatego odpowiednia polisa staje się jednym z elementów całego procesu finansowania nieruchomości.
Dokładne wymagania trzeba sprawdzić w dokumentacji konkretnego banku.
Czy trzeba kupić ubezpieczenie proponowane przez bank
Kredytobiorca powinien przede wszystkim sprawdzić warunki swojej umowy kredytowej oraz wymagania dotyczące zabezpieczenia nieruchomości.
Bank może przedstawić własne rozwiązanie ubezpieczeniowe, ale kluczowe jest ustalenie, czy dopuszcza polisę zawartą samodzielnie poza bankiem.
Jeżeli własna polisa spełnia wymagane parametry, może być możliwe przedstawienie jej jako zabezpieczenia.
Nie należy jednak kupować przypadkowego ubezpieczenia przed sprawdzeniem wymagań instytucji finansującej.
Bank może określać między innymi wymagany przedmiot ochrony, minimalny zakres zdarzeń, odpowiednią sumę oraz konieczność ustanowienia cesji.
Co oznacza cesja polisy na bank
Cesja praw z ubezpieczenia oznacza przeniesienie określonych praw do świadczenia na bank będący kredytodawcą.
Jej celem jest zabezpieczenie interesu instytucji, która finansowała zakup nieruchomości.
Nie oznacza to, że bank staje się właścicielem polisy albo całego mieszkania. Kredytobiorca nadal pozostaje właścicielem nieruchomości i stroną umowy ubezpieczenia zgodnie z przyjętą konstrukcją.
Cesja wpływa jednak na sposób postępowania przy określonej szkodzie.
W przypadku dużego zdarzenia wypłata świadczenia może wymagać uwzględnienia praw banku wynikających z cesji.
Po co bankowi cesja
Hipoteka zabezpiecza kredyt na nieruchomości. Jeśli dom lub mieszkanie zostaną zniszczone, samo zabezpieczenie może stracić znaczną część wartości.
Cesja ma ograniczać takie ryzyko.
Dzięki niej bank posiada określone prawa do świadczenia ubezpieczeniowego, które może zostać wykorzystane zgodnie z zasadami wynikającymi z dokumentów kredytowych i ubezpieczeniowych.
W praktyce przy szkodzie nie można więc zakładać, że cała wypłata zawsze automatycznie trafi bezpośrednio na konto kredytobiorcy.
Sposób postępowania zależy od wysokości szkody, warunków cesji i decyzji banku.
Czy cesja obejmuje całą polisę
To bardzo ważne pytanie.
Polisa mieszkaniowa może chronić wiele różnych elementów. Bank jest zainteresowany przede wszystkim zabezpieczeniem nieruchomości stanowiącej przedmiot hipoteki.
Właściciel może natomiast dodatkowo ubezpieczyć meble, sprzęt elektroniczny, rzeczy osobiste, odpowiedzialność cywilną czy inne elementy.
Nie należy automatycznie przyjmować, że bank posiada takie same prawa do każdego świadczenia wynikającego z całego pakietu.
Zakres cesji powinien wynikać z odpowiednich dokumentów.
Przy wyborze ubezpieczenia warto rozdzielić w analizie ochronę samej nieruchomości od rozszerzeń służących przede wszystkim właścicielowi i jego rodzinie.
Co powinno obejmować ubezpieczenie wymagane przez bank
Podstawą jest zazwyczaj zabezpieczenie nieruchomości przed poważnymi zdarzeniami mogącymi doprowadzić do uszkodzenia albo zniszczenia budynku lub lokalu.
Zakres powinien być zgodny z wymaganiami banku.
Nie należy jednak zakładać, że spełnienie minimalnych wymagań instytucji finansującej oznacza pełną ochronę właściciela.
Bank koncentruje się na wartości zabezpieczenia kredytu.
Kredytobiorca powinien dodatkowo myśleć o kosztach naprawy wnętrza, utracie wyposażenia, szkodach wyrządzonych sąsiadom i innych problemach, które mogą obciążyć jego prywatny budżet.
Mury w ubezpieczeniu mieszkania
Jednym z podstawowych elementów polisy są mury.
W dużym uproszczeniu jest to konstrukcyjna część nieruchomości. Dokładna definicja wynika jednak z warunków ubezpieczenia.
Przy mieszkaniu w budynku wielorodzinnym sytuacja może być bardziej złożona niż przy wolnostojącym domu.
Część budynku należy do wspólnoty lub spółdzielni, a część jest związana bezpośrednio z lokalem.
Właściciel powinien sprawdzić, co dokładnie znajduje się w jego polisie i za jakie elementy odpowiada ubezpieczenie nieruchomości.
Nie wystarczy kierować się samą nazwą ochrony murów.
Elementy stałe mieszkania
Wartość mieszkania to nie tylko jego konstrukcja.
Znaczne nakłady mogą być związane z wykończeniem. Zabudowa kuchenna, podłogi, drzwi, instalacje, armatura, wbudowane szafy oraz inne elementy mogą przedstawiać znaczną wartość.
Polisa może klasyfikować je jako elementy stałe.
Po pożarze, zalaniu lub innym poważnym zdarzeniu koszt ich odtworzenia może być bardzo wysoki.
Dlatego osoba posiadająca wykończone mieszkanie powinna sprawdzić, czy suma dotycząca elementów stałych odpowiada rzeczywistemu standardowi lokalu.
Minimalne zabezpieczenie wymagane przez bank nie zawsze uwzględnia pełną wartość wyposażenia wnętrza.
Ruchomości domowe
Meble, telewizor, komputer, sprzęt audio, odzież i inne przedmioty znajdujące się w mieszkaniu mogą być klasyfikowane jako ruchomości domowe.
Ich ochrona stanowi dodatkowy element polisy nieruchomości.
Bank może nie wymagać zabezpieczenia takich rzeczy, ponieważ nie stanowią one podstawowego zabezpieczenia hipotecznego.
Dla właściciela są jednak częścią majątku.
Po pożarze lub poważnym zalaniu straty dotyczące wyposażenia mogą być równie dotkliwe jak uszkodzenia samego lokalu.
Dlatego polisę pod kredyt warto budować nie tylko wokół wymagań banku, ale także rzeczywistej wartości znajdującego się wewnątrz mienia.
Ubezpieczenie od zalania
Zalanie należy do ryzyk, które szczególnie warto analizować w mieszkaniu.
Przyczyną może być awaria instalacji, pęknięty przewód, problem z urządzeniem, woda z sąsiedniego lokalu albo inne zdarzenie objęte warunkami.
Zakres ubezpieczenia powinien wskazywać, jakie sytuacje są traktowane jako zalanie.
Znaczenie ma także odpowiedzialność za szkody powstałe u sąsiadów.
Jeżeli awaria w mieszkaniu kredytobiorcy doprowadzi do zalania lokalu znajdującego się piętro niżej, oprócz własnej szkody może powstać roszczenie osoby trzeciej.
Dlatego warto rozważyć również OC w życiu prywatnym.
Pożar nieruchomości kupionej na kredyt
Pożar jest jednym z najbardziej oczywistych przykładów zdarzenia, które może poważnie zmniejszyć wartość zabezpieczenia banku.
Straty mogą obejmować konstrukcję, elementy wykończenia, instalacje i ruchomości.
Do tego mogą dojść szkody spowodowane działaniami ratowniczymi, wodą wykorzystaną podczas gaszenia lub zadymieniem.
Po takim zdarzeniu bardzo ważne jest prawidłowe określenie wartości poszczególnych składników ubezpieczenia.
Jeżeli mury są zabezpieczone odpowiednio, ale właściciel nie ubezpieczył wyposażenia, część strat może pozostać po jego stronie.
Wichura, grad i inne zdarzenia pogodowe
W domu jednorodzinnym znaczenie mają również dach, elewacja, okna i dodatkowe elementy znajdujące się na posesji.
Silny wiatr, grad, uderzenie drzewa albo inne gwałtowne zdarzenie może prowadzić do poważnej szkody.
Przy mieszkaniu część odpowiedzialności za budynek może należeć do zarządcy, wspólnoty lub spółdzielni, ale nie oznacza to, że prywatna polisa właściciela staje się zbędna.
Należy ustalić, za jakie elementy odpowiada właściciel lokalu oraz jaki zakres posiada ubezpieczenie całego budynku.
Oba ubezpieczenia mogą dotyczyć innych części majątku.
Kradzież z włamaniem
Bank skupia się przede wszystkim na wartości nieruchomości.
Właściciela interesuje natomiast również zawartość mieszkania.
Dlatego ochrona od kradzieży może być ważnym rozszerzeniem polisy hipotecznej.
Należy sprawdzić definicję kradzieży z włamaniem, wymagane zabezpieczenia oraz sposób traktowania wartościowych przedmiotów.
Nie każdy rodzaj utraty mienia jest traktowany identycznie.
W warunkach mogą występować oddzielne limity dotyczące elektroniki, biżuterii, gotówki czy innych szczególnych kategorii.
Przed wyborem warto oszacować realną wartość ruchomości, zamiast przyjmować przypadkową sumę.
OC w życiu prywatnym przy mieszkaniu na kredyt
OC w życiu prywatnym nie jest typowym zabezpieczeniem banku, ale może być bardzo ważne dla kredytobiorcy.
Przykładem jest zalanie sąsiada.
Jeżeli właściciel mieszkania odpowiada za szkodę, może zostać zobowiązany do naprawienia zniszczeń w cudzym lokalu.
Roszczenie może dotyczyć podłóg, ścian, mebli, sprzętu elektronicznego i innych elementów.
Przy poważnym zdarzeniu wysokość szkody może być znacząca.
OC może również działać w innych sytuacjach życia prywatnego zgodnie z warunkami polisy.
Jest więc rozszerzeniem, które zabezpiecza prywatny majątek kredytobiorcy, a nie samą hipotekę.
Home assistance przy polisie mieszkaniowej
Dodatkowym elementem może być assistance domowy.
Zakres takiej pomocy może dotyczyć awarii i usług specjalistów przewidzianych w umowie.
Może to być przydatne przy nagłym problemie z instalacją, zamkiem lub innym elementem mieszkania.
Nie należy jednak utożsamiać assistance z pełnym ubezpieczeniem szkody.
Organizacja usługi fachowca i wypłata świadczenia za uszkodzone mienie to dwa różne elementy.
Przed wyborem warto sprawdzić limity, liczbę interwencji oraz dokładną listę sytuacji, w których pomoc może zostać zorganizowana.
Jak ustalić sumę ubezpieczenia nieruchomości
Suma powinna odpowiadać wartości określonego mienia zgodnie z zasadami danej polisy.
Nie należy przyjmować automatycznie kwoty kredytu jako wartości nieruchomości.
Wysokość zadłużenia i wartość domu lub mieszkania to dwa różne pojęcia.
Kredyt może pokrywać tylko część zakupu. Z czasem saldo zobowiązania maleje, podczas gdy wartość nieruchomości może zachowywać się zupełnie inaczej.
Polisa powinna być więc oparta na właściwym sposobie ustalania wartości przedmiotu ubezpieczenia, a nie wyłącznie na aktualnym saldzie kredytu.
Wartość rynkowa a koszt odtworzenia
Przy ubezpieczeniu nieruchomości szczególnie ważne jest zrozumienie sposobu wyceny.
Cena sprzedaży mieszkania na rynku nie jest tym samym co koszt odtworzenia jego uszkodzonych elementów.
Na cenę rynkową wpływa lokalizacja, popyt, piętro, sąsiedztwo, komunikacja i wiele innych czynników.
Ubezpieczenie ma natomiast pokrywać określone straty zgodnie z warunkami umowy.
Dlatego nie powinno się samodzielnie przyjmować, że cena z aktu zakupu jest zawsze właściwą sumą dla każdego elementu polisy.
Sposób ustalania wartości trzeba sprawdzić przed zawarciem umowy.
Niedoubezpieczenie mieszkania
Niedoubezpieczenie oznacza sytuację, w której przyjęta suma jest zbyt niska w stosunku do wartości mienia.
Może być szczególnie problematyczne po dużej szkodzie.
Właściciel przez kilka lat może znacząco podnieść standard mieszkania, wymienić kuchnię, wykonać nową zabudowę i kupić droższe wyposażenie.
Jeżeli polisa nie zostanie odpowiednio zaktualizowana, jej parametry mogą przestać odpowiadać rzeczywistemu majątkowi.
Dlatego ubezpieczenie warto analizować nie tylko przy zaciąganiu kredytu, ale także podczas kolejnych odnowień.
Nadubezpieczenie nieruchomości
Zbyt wysoka suma również nie oznacza automatycznie większego świadczenia.
Ubezpieczenie majątkowe służy naprawieniu rzeczywistej szkody zgodnie z zasadami umowy, a nie uzyskaniu dodatkowego zarobku.
Dlatego przypadkowe zawyżanie wartości nie jest dobrą metodą zwiększania bezpieczeństwa.
Suma powinna być możliwie prawidłowo dopasowana do ubezpieczanego mienia.
W razie większego remontu, rozbudowy lub znaczącej zmiany wyposażenia warto ponownie zweryfikować przyjęte wartości.
Ubezpieczenie mieszkania w stanie deweloperskim
Nieruchomość może zostać kupiona na kredyt jeszcze przed pełnym wykończeniem.
Wtedy zakres mienia jest inny niż po zakończeniu wszystkich prac.
Właściciel powinien ustalić moment rozpoczęcia odpowiedzialności oraz to, jakie elementy znajdują się już w lokalu.
Po wykonaniu kuchni, podłóg, zabudów i innych kosztownych prac warto ponownie sprawdzić sumy i zakres.
Polisa dopasowana do pustego mieszkania może nie odpowiadać wartości lokalu po pełnym urządzeniu.
Ubezpieczenie domu w trakcie budowy finansowanego kredytem
Przy budowie sytuacja wygląda jeszcze inaczej.
Bank może wypłacać kredyt w transzach, a wartość inwestycji zwiększa się wraz z postępem robót.
Polisa powinna być odpowiednia dla domu znajdującego się na konkretnym etapie budowy.
Nie należy automatycznie stosować zakresu przeznaczonego dla całkowicie ukończonej i zamieszkanej nieruchomości.
Po zakończeniu budowy potrzebna może być zmiana sposobu ubezpieczenia.
Ważne jest zachowanie ciągłości ochrony przy jednoczesnym dostosowaniu jej do zmieniającej się wartości budynku.
Fotowoltaika i pompa ciepła w domu na kredyt
Nowoczesny dom może posiadać kosztowne instalacje dodatkowe.
Panele fotowoltaiczne, magazyn energii, pompa ciepła lub inne urządzenia mogą znacząco zwiększać wartość inwestycji.
Nie należy zakładać, że każda polisa obejmuje je automatycznie w pełnym zakresie.
Właściciel powinien sprawdzić sposób klasyfikowania urządzeń, sumę oraz ryzyka objęte ochroną.
Ma to szczególne znaczenie, jeżeli instalacje zostały wykonane już po zawarciu pierwotnej umowy ubezpieczenia.
Co dzieje się po dużej szkodzie przy cesji
Po poważnym zdarzeniu ubezpieczyciel analizuje szkodę i ustala świadczenie zgodnie z warunkami polisy.
Jeżeli na umowie znajduje się cesja, w procesie trzeba uwzględnić również bank.
W zależności od zasad i wartości szkody instytucja finansująca może wyrazić zgodę na wykorzystanie środków do odbudowy lub naprawy nieruchomości.
Nie można jednak zakładać jednego identycznego schematu dla wszystkich banków.
Właściciel powinien znać procedurę jeszcze przed wystąpieniem szkody.
Pozwala to uniknąć zaskoczenia w momencie, kiedy środki są pilnie potrzebne do rozpoczęcia prac.
Czy bank zabiera odszkodowanie po szkodzie
Samo ustanowienie cesji nie oznacza automatycznie, że każde świadczenie zostanie przejęte przez bank.
Sposób rozliczenia zależy od charakteru szkody, wysokości świadczenia, warunków cesji oraz zasad przyjętych przez instytucję finansującą.
Bankowi zależy przede wszystkim na zachowaniu wartości nieruchomości stanowiącej zabezpieczenie.
Dlatego przy szkodzie naprawialnej możliwe znaczenie ma przywrócenie nieruchomości do właściwego stanu.
Każdy przypadek trzeba jednak analizować na podstawie konkretnych dokumentów.
Zmiana ubezpieczyciela podczas spłacania kredytu
Kredyt hipoteczny może być spłacany przez wiele lat.
Nie oznacza to, że właściciel przez cały ten okres musi korzystać z dokładnie tej samej polisy, jeśli umowa kredytowa dopuszcza zmianę.
Przy zmianie trzeba jednak zachować ciągłość ochrony i ponownie spełnić wymagania banku.
Nowa polisa powinna posiadać odpowiedni zakres oraz właściwie ustanowioną cesję.
Nie należy wypowiadać starej umowy przed upewnieniem się, że nowa ochrona rozpocznie się we właściwym terminie.
Przerwa może oznaczać naruszenie warunków zabezpieczenia kredytu.
Cesja po refinansowaniu kredytu
Kredytobiorca może przenieść finansowanie do innego banku.
Wtedy zmienia się instytucja posiadająca zabezpieczenie hipoteczne.
Należy pamiętać również o ubezpieczeniu.
Cesja ustanowiona na rzecz poprzedniego banku może wymagać odpowiedniej zmiany.
Nie należy zakładać, że modyfikacja nastąpi automatycznie wraz z refinansowaniem.
Po zmianie finansowania warto sprawdzić polisę, dane cesjonariusza oraz wymagania nowego banku.
Co z polisą po całkowitej spłacie kredytu
Po spłacie zobowiązania bank przestaje potrzebować zabezpieczenia kredytu.
Nie oznacza to jednak, że właściciel powinien rezygnować z ubezpieczenia nieruchomości.
Dom lub mieszkanie często pozostają największym składnikiem majątku rodziny.
Zmienia się przede wszystkim rola banku w polisie.
Po zakończeniu finansowania należy uporządkować kwestie dotyczące cesji i dostosować ochronę do aktualnej sytuacji właściciela.
Może to być również dobry moment na ponowną analizę sum i rozszerzeń.
Ubezpieczenie na życie przy kredycie a polisa mieszkania
Te dwa produkty są często omawiane razem, ale zabezpieczają zupełnie inne ryzyka.
Ubezpieczenie nieruchomości dotyczy domu, mieszkania i określonego mienia.
Polisa na życie dotyczy osoby ubezpieczonej i może zapewniać świadczenie po wystąpieniu zdarzeń określonych w umowie.
Jedna nie zastępuje drugiej.
Rodzina może posiadać bardzo dobrze ubezpieczone mieszkanie, ale nadal być narażona na problem ze spłatą kredytu po śmierci głównego kredytobiorcy.
Z drugiej strony polisa na życie nie sfinansuje automatycznie odbudowy mieszkania po pożarze.
Najczęstsze błędy przy ubezpieczeniu nieruchomości na kredyt
Pierwszym błędem jest traktowanie wymagań banku jako pełnej listy potrzeb właściciela.
Bank zabezpiecza przede wszystkim własny interes związany z hipoteką. Kredytobiorca powinien dodatkowo chronić wyposażenie i odpowiedzialność cywilną.
Drugim problemem jest niewłaściwa suma ubezpieczenia.
Nie należy bezrefleksyjnie utożsamiać wysokości kredytu, ceny transakcyjnej i wartości przyjmowanej do polisy.
Kolejnym błędem jest brak aktualizacji po kosztownym remoncie.
Często pomijane są również ruchomości, kradzież, OC w życiu prywatnym i instalacje takie jak fotowoltaika czy pompa ciepła.
Problemem może być także brak prawidłowej cesji po zmianie polisy albo refinansowaniu kredytu.
Jak wybrać ubezpieczenie mieszkania pod kredyt hipoteczny
Pierwszym krokiem powinno być sprawdzenie wymagań banku. Trzeba wiedzieć, jaki zakres ochrony, suma i sposób ustanowienia cesji są wymagane do zabezpieczenia kredytu.
Następnie należy przeanalizować własny majątek.
Właściciel powinien oszacować wartość elementów stałych, ruchomości i dodatkowych instalacji. Warto zdecydować, czy potrzebna jest ochrona od kradzieży oraz OC w życiu prywatnym.
Kolejnym etapem jest sprawdzenie wyłączeń, sposobu ustalania wartości i zasad likwidacji dużej szkody przy istniejącej cesji.
Przy domu warto dodatkowo uwzględnić budynki i urządzenia znajdujące się na posesji, jeżeli mają zostać objęte ochroną.
Polisa dla nieruchomości kupionej na kredyt powinna spełniać wymagania banku, ale nie powinna być tworzona wyłącznie dla banku. Kredytobiorca ma do zabezpieczenia własny majątek, wyposażenie i wieloletnią inwestycję. Dlatego najlepszym podejściem jest potraktowanie wymaganej cesji jako jednego z elementów dobrze dopasowanej ochrony nieruchomości.